🏛️ 一、核心解讀邏輯:內在價值與市場情緒的「反射性」博弈
同樣的經濟資訊,在不同的流動性週期中會產生截然不同的定價結果。
1. 聯準會估值模型(Fed Model)與股權風險溢酬(ERP)
- 牛市情緒:焦點集中於企業成長,市場傾向於壓縮風險溢酬(ERP)。
- 熊市/高利環境:當無風險利率(10年期美債)攀升時,市場會機械式地要求更高的 ERP。同樣的成長數據,在 2024 年可能被解讀為「經濟強勁(利多)」,但在 2026 年則可能演變為「通膨過熱與降息延後的憂慮」。
2. 「市場永遠是對的」應用界限
- 市場定價反映當前共識,但在極端情緒下,價格往往偏離宏觀本質。
- 守住估值判斷的核心:必須精確區分是「暫時性的情緒評價偏移」,還是「結構性的折現率改變」。當數據偏離歷史平均值時,我們追蹤的是預期偏差(Expectation Gap),而非單純的絕對數值。
🗓️ 二、2026年 9/21–9/27 關鍵經濟行事曆與傳導邏輯
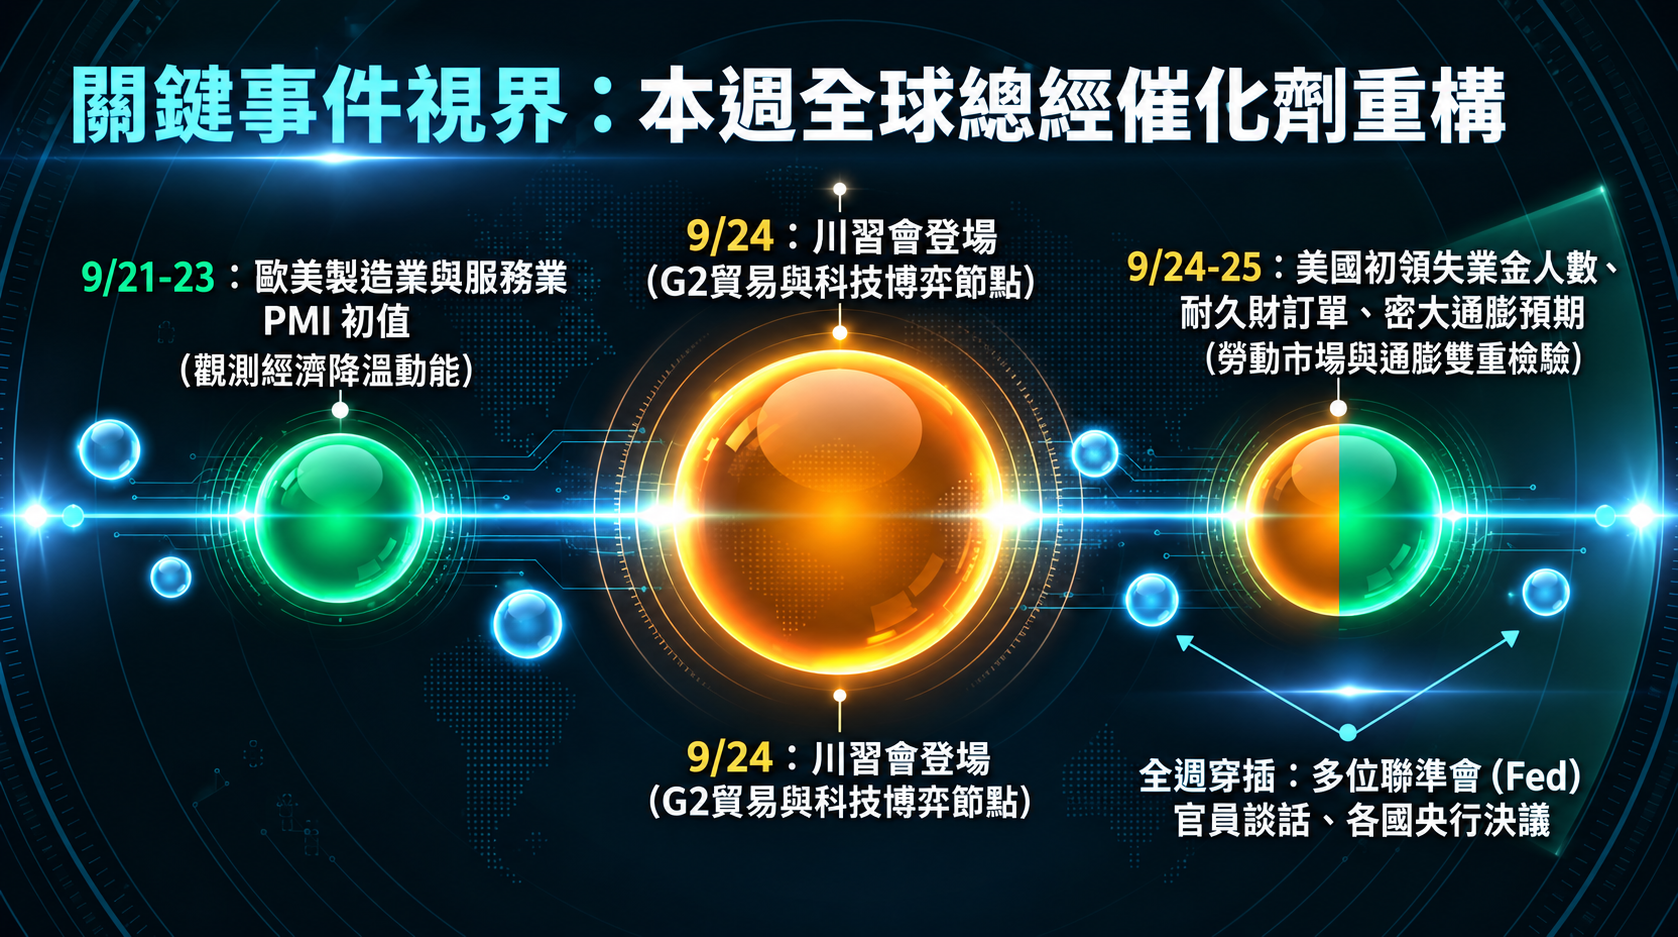
高頻經濟數據是市場的「體溫計」。在政策滯後性(Policy Lag)顯著的環境中,領先指標的二階變化(二階導數)比同步指標更具戰略價值。
| 日期 | 關鍵指標 / 事件 | 戰略傳導邏輯與權衡重點 |
|---|---|---|
| 9/21(一) | 中國一年期 LPR 定價 | 觀察全球流動性碎片化下,區域性寬鬆對資金流向的影響。 |
| 9/23(三) | 歐美 PMI 初值、API 原油庫存 | 景氣動能領先指標:PMI 初值若優於預期,重點在於是否引發對「薪資-通膨螺旋」的重新定價;評估進入「停滯性通膨」或「金髮女孩」情境。 |
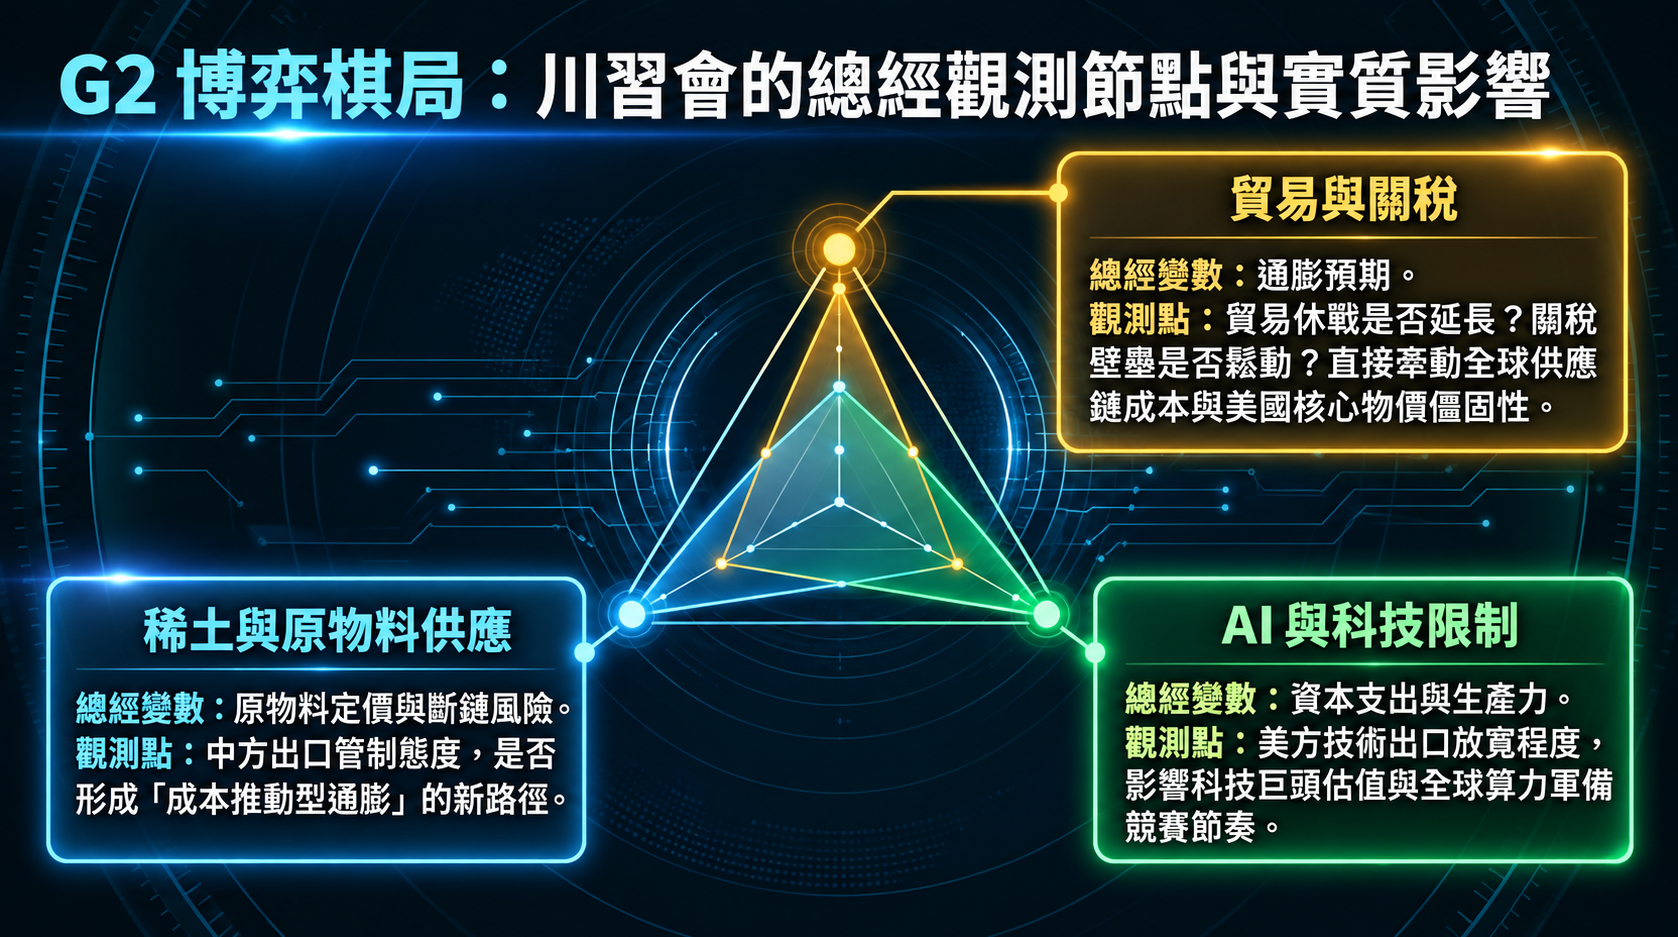
| 9/24(四) | 川習會(高層訪美)、瑞士央行(SNB)決議 | 地緣政治定價核心:聚焦「關稅 2.0」、稀土供應鏈武器化及 AI 出口限制。「貿易休戰」的延長將釋放供應鏈溢價。SNB 則反映歐系資金避險取向。 |
| 9/25(五) | 耐久財訂單、通膨預期終值 | 衡量企業資本支出(CapEx)意願。密西根通膨預期直接影響長端殖利率通膨補償與科技股折現率基礎。此時在地市場進入連假,防範國際資訊累積風險。 |
⛽ 三、地緣政治與原油衝擊:瓶頸溢價與 DCF 估值壓抑
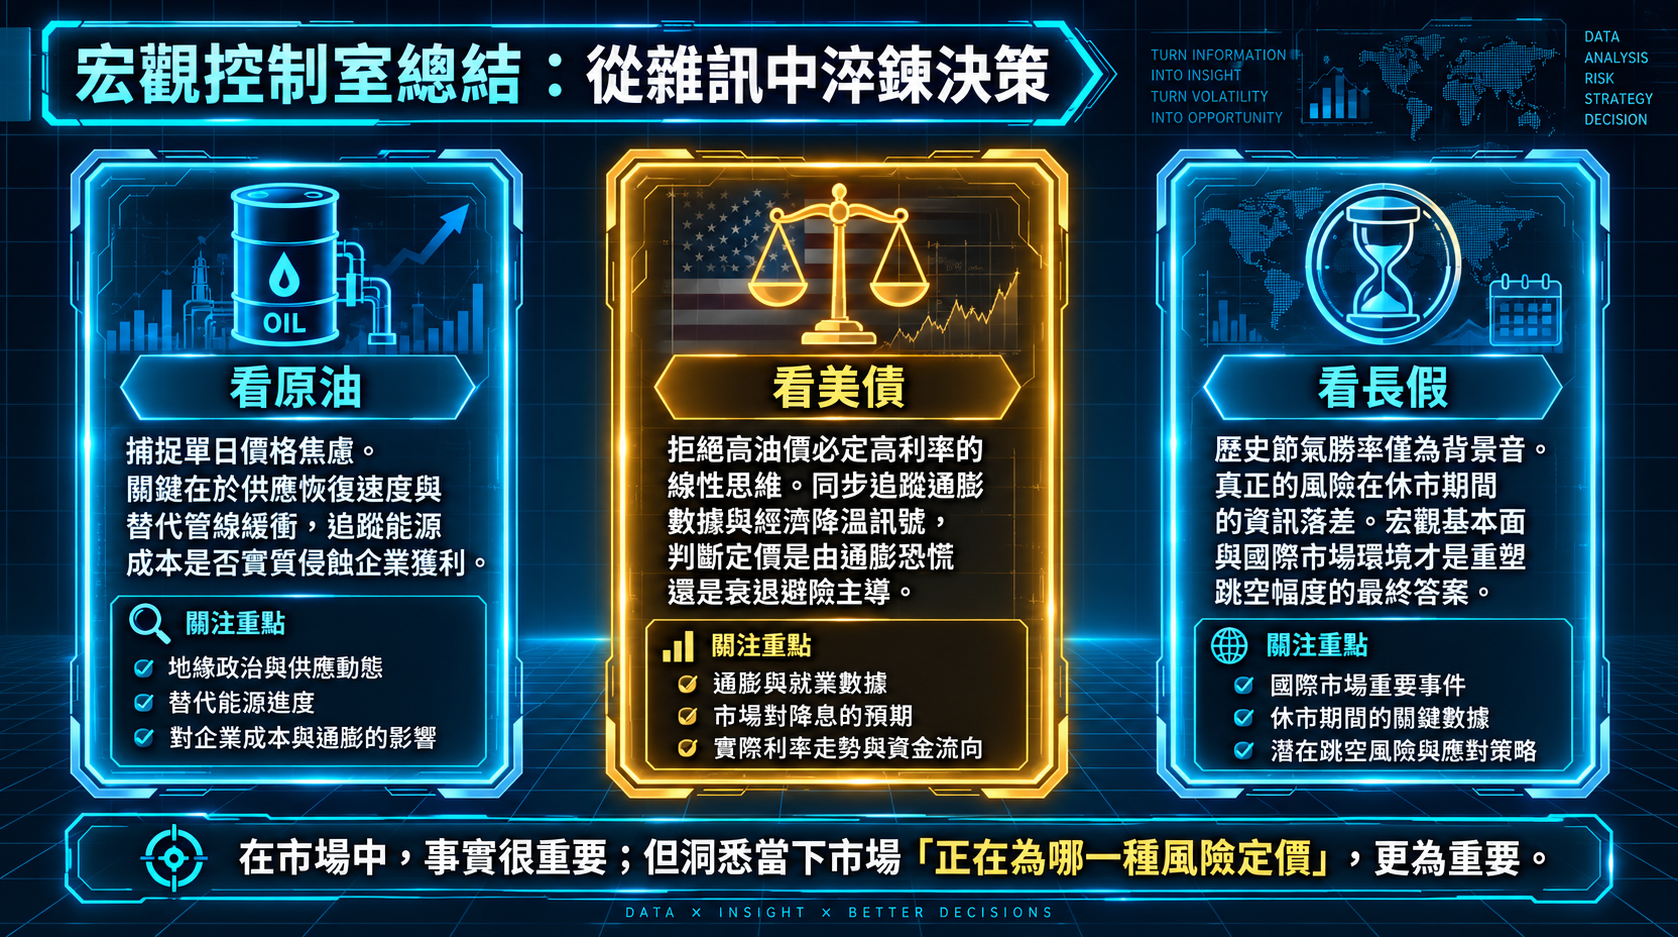
1. 供給風險 vs. 瓶頸溢價(Bottleneck Premium)
(Panic Premium)
地緣政治攻擊與紅海風險升溫,買方提前支付更高價格以確保供貨。
(Physical Buffers)
替代運輸路線(Bypass Routes)與全球原油庫存水位(Inventory Buffers)。
(Real Pricing)
管線輸送能力受損才會產生實質供應缺口。油價中期趨勢取決於「修復時間」與「出口恢復速度」,而非單日漲幅。
- 實體流動缺口:分析必須區分「生產能力」與「輸送能力」。以輸油管線遇襲為例,當繞過關鍵海峽的替代路徑停運,將產生「瓶頸溢價」,迫使市場提前支付高價以確保近期供貨安全性。
2. 成本推動型通膨的估值壓抑機制
(Profit Squeeze)
路徑:油價上漲 → 航空/物流燃料成本大增 → 企業毛利受損。
擴散效應:家庭可支配所得受擠壓、必要支出增加,直接排擠旅遊、餐飲等非必要消費。
(Multiple Compression)
路徑:通膨僵固 → 降息預期落空/延長高利率。
折現率打擊:折現率維持高檔,未來獲利現值大幅降低,高估值科技成長股面臨最強烈下修壓力。
- 毛利侵蝕機制:能源高漲對航運、物流與化工業構成直接毛利擠壓。在需求轉弱時,成本轉嫁能力(Pricing Power)成為篩選資產的唯一指標。
能源價格攀升 → 推高長期通膨預期 → 無風險利率上升 → DCF 模型分母變大 → 現值(PV)受壓
即便企業本業需求(分子)不變,資產估值(現值)亦會因折現率(分母)攀升而強行受壓。
📉 四、殖利率曲線與通膨預期的拉扯機制
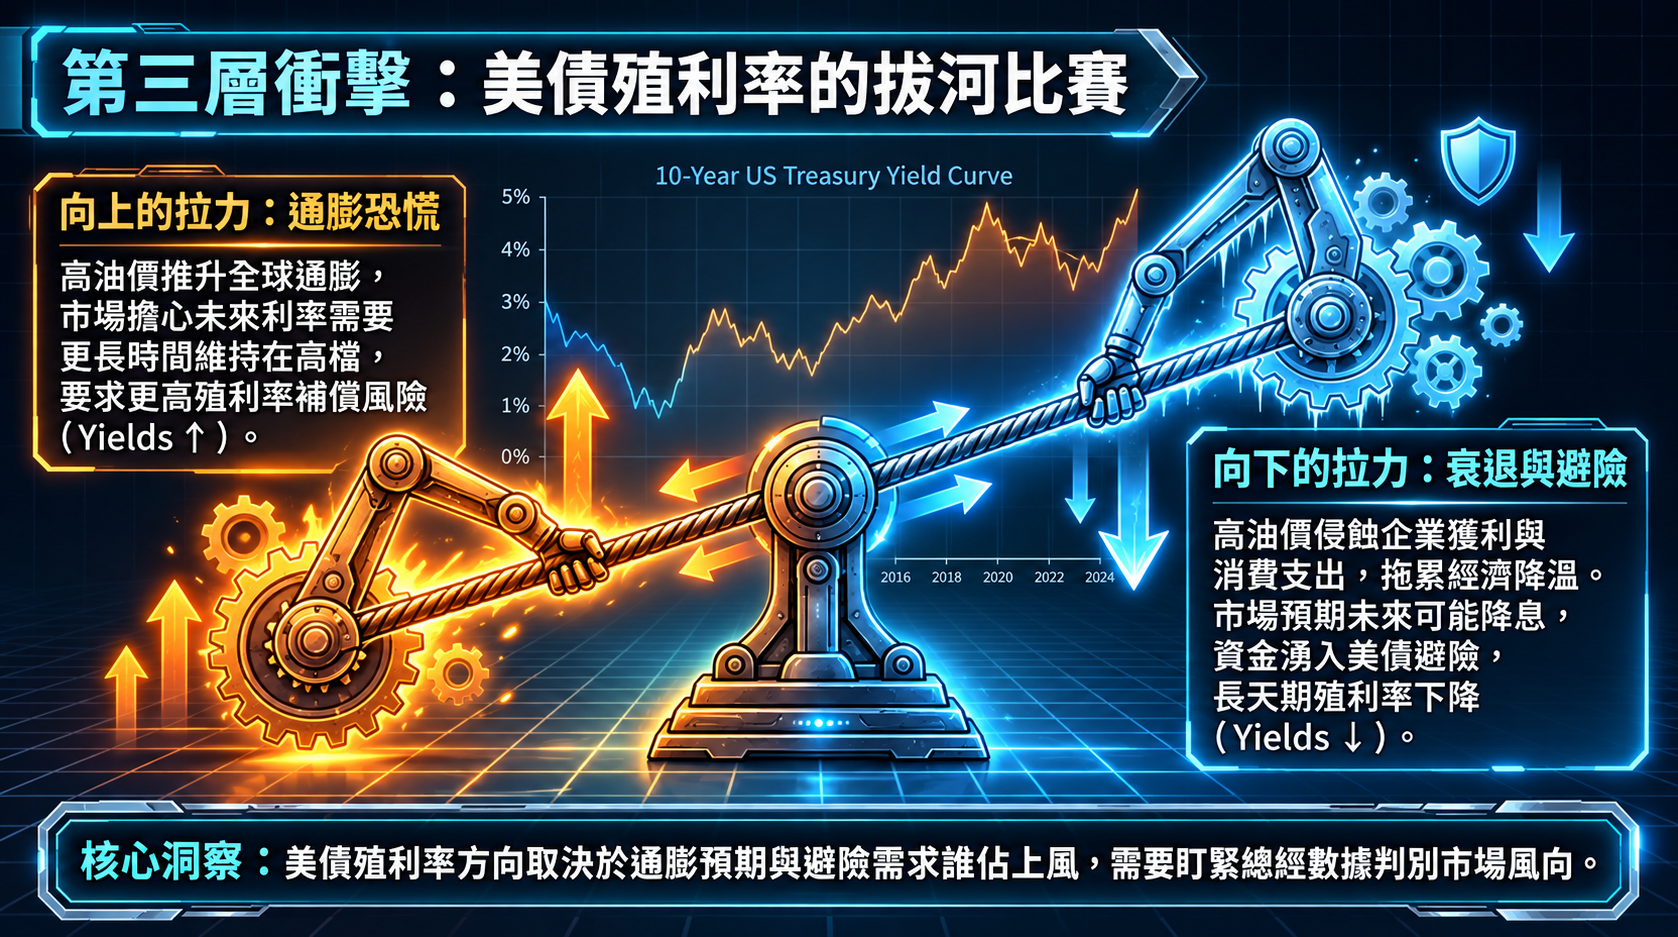
美債殖利率是全球資產定價的靈魂。2 年期與 10 年期的利差反映了「政策預期」與「長線基本面」的博弈。
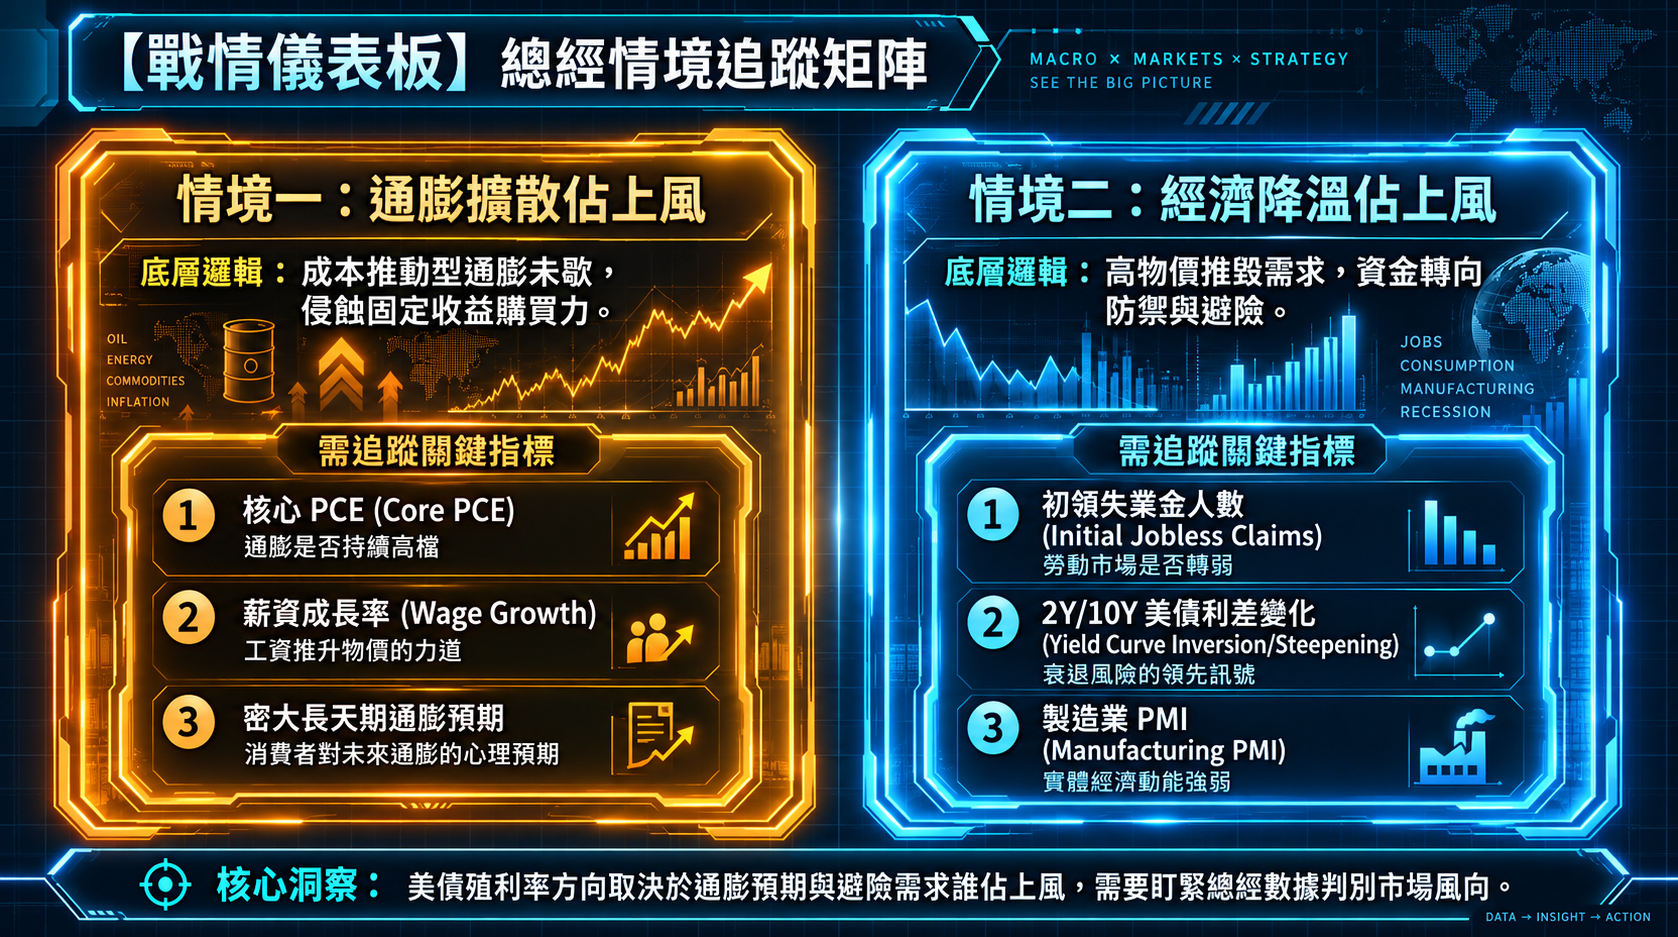
- 戰略博弈情境 A(通膨主導):油價飆升 ➔ 通膨疑慮佔上風 ➔ 長端殖利率上升 ➔ 市場要求更高風險補償。
- 戰略博弈情境 B(衰退主導):高油價壓抑消費與成長 ➔ 資金湧入債市避險 ➔ 殖利率下行。
- 核心監控:應持續追蹤 10年期平準通膨率(Breakeven Inflation Rate)以判斷當前市場主導模式。
📊 五、歷史大數據與 2026 年特殊日曆效應拆解
數據回測僅能提供機率背景,而非投資結論。
1. 15 年歷史大數據節奏
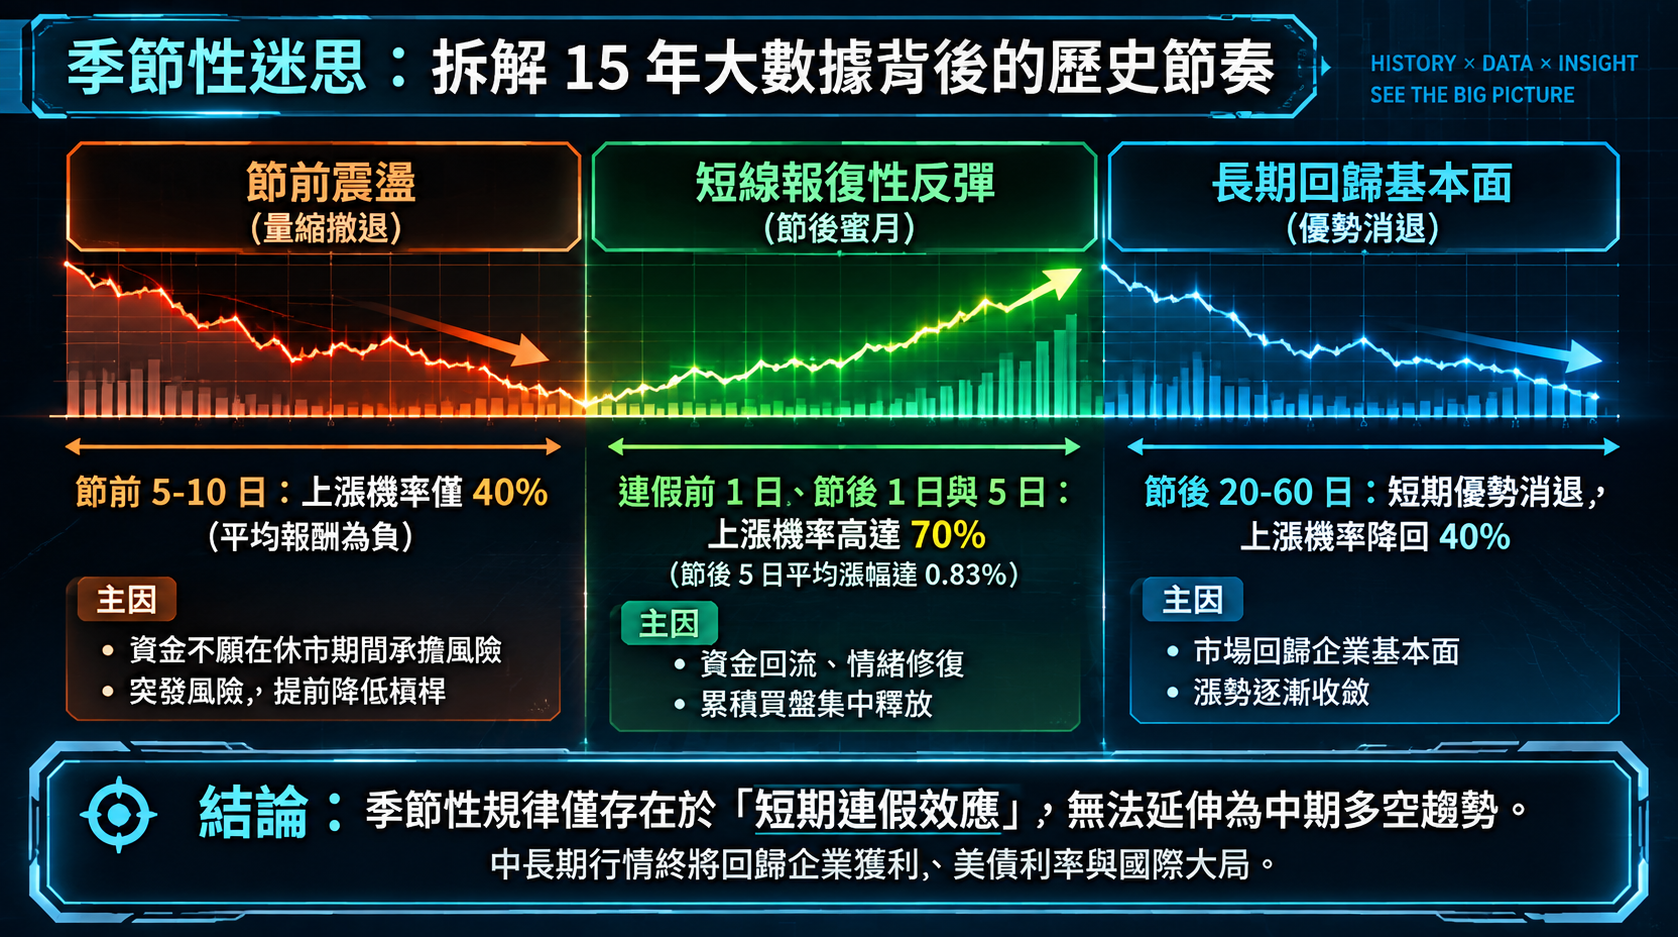
- 節前慣性:統計 2009–2023 年,節前 10 個交易日上漲機率僅 40%(平均報酬 -0.42%),源於資金避險與槓桿清理。
- 節後反彈:連假前最後一天與節後 5 日,上漲機率回升至 7 成。
2. 2026 年「資訊落差(Information Lag)」與跳空風險
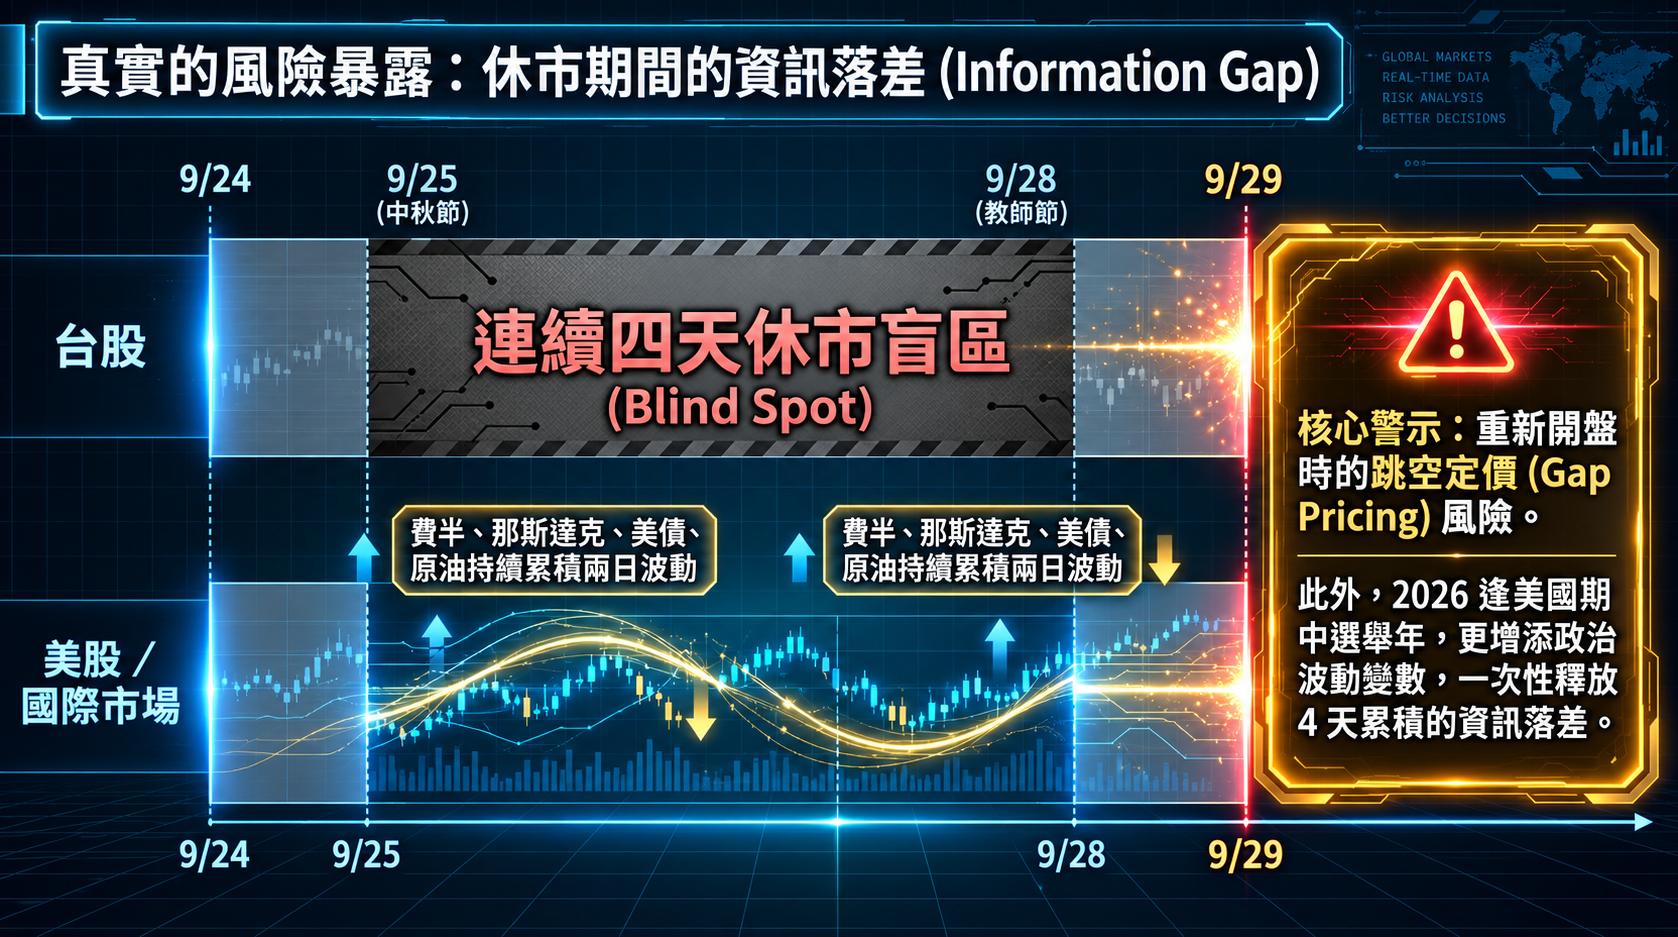
- 累積資訊 Delta:2026 年 9/25 至 9/28(教師節)形成四天連假。當在地市場休市時,國際主要科技股與期貨市場正常交易,將積累巨大的國際資訊落差。
- 9/29 開盤預測:開盤跳空是反映休市期間「資訊落差」的必然結果。應優先對沖「流動性真空期」內的國際地緣或科技政策突發風險。
🏭 六、全球產業趨勢:材料規格升級與「連接型國家」
當前宏觀環境正驅動產業由「量的增長(Units)」轉向「規格升級週期(Content per Device)」。
1. AI 基礎設施:材料規格升級的結構性缺口
- CCL 全球市場規模:預計由 2025 年約 $190B 成長至 2030 年約 $470B。
- HVLP4(超低粗糙度銅箔):關鍵高階材料,市場規模預計由 2025 年不足 $5,000萬美元暴增至 2030 年約 $28億美元(CAGR 123%)。
- 結構性供需失衡:2026 年 HVLP4 全球需求約 1.23 萬噸;預計在 2027–2028 年,該高階材料將面臨 20%~31% 的供需缺口。具備認證壁壘與良率優勢的廠商將獲得極高定價權。
2. China+1 策略與「連接型國家」實體化
- 連接型國家(Connector Economies):越南等東南亞國家成為供應鏈重組最大受惠者。2025 年出口預計成長 16.7%,FDI 實際到位金額持續攀升(約 $276億美元)。
- 實體化傳導:資本流入帶動本地製造業、就業人口與實體不動產/基礎建設需求。
- 理性觀察:應嚴格區分「中長期產能規畫」與「立即性有效產能」,避免在海外設廠初期過早透支獲利預期。
大嬸碎碎唸
「行情總在半信半疑中成長,在看清邏輯後成熟。我們不做盲目的預測者,做一個清醒的風控者。」
看完這份微專業的總經邏輯,你有沒有發現:市場其實一直在跟我們玩「折現率與預期差」的遊戲。
面對 2026 年長假前的資訊真空期,大嬸最後還是要多操心一句:
- 不要盲目套用歷史 7 成勝率的公式,因為四天連假積累的國際資訊 Delta 才是決定 9/29 跳空的關鍵。
- 看懂 DCF 模型分母變大的威力,油價高檔推升無風險利率,在高利率環境下,控管槓桿與保護本金永遠放在第一位。
- 把目光放在「規格升級」的結構性缺口上,真正的硬核資產能靠著高認證門檻與定價權穿越週期。
警語:
以上內容僅供資訊分享,不構成任何投資建議、邀約或保證。投資一定有風險,請依自身狀況審慎評估。
我是陪你成長的大嬸,陪伴你實現財務獨立。
透過系統化的理財、累積資產與策略優化,協助你建立穩健的財務基礎,
走向更自由的人生選擇。